Retenciones de IVA sufridas: cómo acreditarlas en tu declaración SENIAT
Cómo registrar y acreditar retenciones de IVA que te practicaron clientes o agentes en tu declaración ante el SENIAT, sin perder comprobantes ni pagar de más.
Nompli
Equipo Nompli
Qué es una retención de IVA sufrida
Cuando un agente de retención te compra bienes o servicios gravados, puede retenerte una porción del IVA de la factura y enterarla al SENIAT. Tú recibes un neto menor y un comprobante que documenta la retención.
Esa retención no es un "descuento comercial": es impuesto ya encaminado al fisco que debes acreditar en tu declaración de IVA para no volver a enterar lo mismo.
Esta guía se centra en el lado del retenido (sufrido), no en cómo ser agente. Confirma porcentajes y casillas vigentes en seniat.gob.ve.
Por qué se pierden las retenciones en pymes
El comprobante llega tarde, cae en un correo no fiscal, o se archiva en el chat del vendedor. Al cerrar el mes, el borrador de IVA solo mira débito y crédito de compras, y olvida retenciones sufridas.
Resultado: pagas de más o dejas un saldo mal plantado. En ambos casos la caja sufre.
Asigna un dueño: administración pide el comprobante a los 7 a 10 días de la factura a clientes retenedores. Ritual propio de pymes.
En Venezuela, trata el cierre de retenciones iva sufridas acreditar seniat 2026 como un ritual operativo: corte de factura digital, conciliación bancaria, estimado de IVA y reserva de caja 4 días antes del vencimiento oficial. Confirma plazos vigentes en seniat.gob.ve.
Auxiliar mínimo que debes llevar
Columnas: fecha factura, número, RIF cliente, base imponible, IVA facturado, porcentaje retenido, monto retenido, número de comprobante, fecha de recepción, período de IVA donde lo acreditarás.
Sin la última columna, acumulas retenciones "huérfanas" que nadie sabe en qué mes cargar.
Cruza el auxiliar con el extracto: el neto cobrado debe explicar retención + eventuales otras deducciones.
Documenta tu RIF, el régimen y quién responde por cada paso. Si solo una persona conoce el portal de SENIAT, el riesgo operativo sube en Caracas y en cualquier sucursal.
Secuencia de acreditación (flujo educativo)
1) Emite la factura. 2) Registra la cuenta por cobrar bruta. 3) Cuando llega el pago, separa neto y retención. 4) Solicita comprobante. 5) Valida que montos coincidan con la factura.
6) Incorpora la retención en el borrador del período correcto. 7) Declara. 8) Archiva acuse y comprobante juntos.
No acredites montos sin soporte "porque el cliente dijo que retuvo". El dicho no sustituye el comprobante.
Separa el dinero de impuestos del capital de trabajo. Gastar el IVA cobrado en nómina o inventario convierte el vencimiento en crisis aunque la venta haya sido buena.
Período correcto: no mezcles meses
Acreditar en el mes equivocado genera diferencias con el enteramiento del agente. Sigue el criterio del instructivo del período: factura, pago o emisión del comprobante según corresponda a la regla vigente.
Si el comprobante llega tarde, documenta la demora y consulta cómo regularizar. No lo "metas" en un mes cerrado sin criterio.
Marca recordatorios en el calendario tributario.
Relación con crédito fiscal de compras
El crédito fiscal por compras es IVA que te facturaron proveedores. La retención sufrida es IVA de tus ventas que un cliente te retuvo. No son la misma casilla ni el mismo soporte.
Tratarlos como sinónimos en Excel es un error de lenguaje que termina en error de declaración.
Capacita al equipo con un ejemplo numérico propio de tu giro, no solo con teoría.
Ejemplo ilustrativo: factura B2B con retención
Factura con base Bs. 100.000 e IVA ilustrativo Bs. 16.000. El cliente retiene una porción del IVA según su calidad (porcentaje didáctico). Tú cobras base + IVA no retenido, y te queda comprobante por la parte retenida.
En la declaración, el débito refleja el IVA de la venta; la retención sufrida se acredita en la casilla o mecánica que indique el formulario vigente, evitando enterar otra vez ese tramo.
Si omites la acreditación, financias al fisco dos veces sobre el mismo tramo.
Ejemplo ilustrativo: varias retenciones en el mismo mes
Una agencia tiene ocho clientes especiales. Cinco envían comprobante a tiempo; tres retrasan. El cierre no puede esperar eternamente, pero tampoco puede inventar los tres faltantes.
Política sana: acredita los cinco documentados, gestiona los tres con seguimiento, y deja nota interna de pendientes. Improvisar montos rompe el cruce con lo que enteró el agente.
Independientes con pocos clientes: misma regla, escala en freelancers.
Errores que impiden acreditar bien
Comprobante a nombre de otro RIF. Montos que no cuadran con la factura. Duplicar la misma retención en dos meses. Perder el PDF. Confundir retención de ISLR con retención de IVA.
También: no revisar si el cliente realmente tiene calidad de agente. Una "retención" informal sin soporte válido no se defiende.
Ante materialidad alta, pide revisión contable antes del envío.
ISLR y UT: no distraigas la acreditación de IVA
La retención de IVA no liquida tu ISLR. Puedes tener retención de IVA e ISLR en la misma operación: archívalas por impuesto.
La UT interviene en análisis de renta y umbrales; confírmala como variable oficial cuando toque ISLR en seniat.gob.ve.
Para proyectar renta anual usa la calculadora ISR, aparte del auxiliar de IVA.
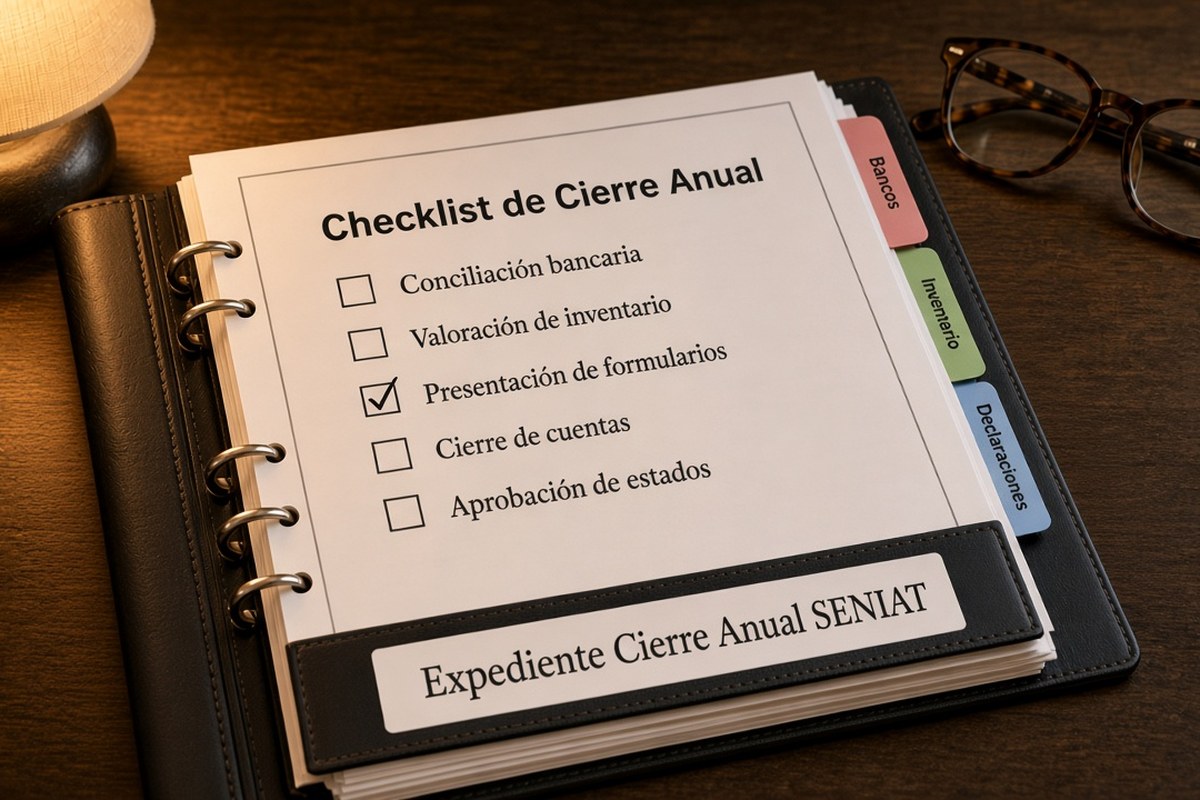
Checklist de acreditación mensual
1) Facturas a retenedores listadas. 2) Pagos conciliados. 3) Comprobantes recibidos. 4) Montos cuadrados. 5) Período asignado. 6) Borrador de declaración. 7) Pendientes con dueño. 8) Archivo único del mes.
Si el punto 3 falla masivamente, escalar a gerencia: es un problema de clientes, no solo de contabilidad.
Agenda el cierre en el calendario tributario.
Acuerdo operativo con clientes retenedores
Antes del pico de facturación, acuerda por escrito con cada cliente retenedor el canal de envío del comprobante, el correo fiscal y el plazo. Ese acuerdo reduce la cacería de PDF en el cierre mensual.
Si el cliente tiene portal de proveedores, aprende el flujo y documenta usuario responsable. Muchas retenciones "perdidas" están disponibles en un portal que nadie revisó.
Establece una regla comercial interna: no abrir nuevos créditos amplios a retenedores reincidentes en no entregar comprobante. El riesgo fiscal también es riesgo de cartera.
Cuando recibas el comprobante, valídalo en veinticuatro horas: RIF, factura, montos y período. Devolver el error rápido es más efectivo que reclamar a fin de mes con la declaración encima.
Integra el auxiliar de retenciones al mismo ritual de cierre de IVA. No es un Excel paralelo olvidado; es una pestaña del cierre. Marca el ritual en el calendario tributario.
Separa mentalmente la retención de IVA de la de ISLR aunque viajen en el mismo correo. Acreditar en el impuesto equivocado es un clásico costoso. La capa renta se proyecta aparte con la calculadora ISR.
Confirma cambios de procedimiento en seniat.gob.ve cuando el agente cite nuevas reglas. No aceptes recortes informales de IVA sin soporte válido.
Equipos de pymes pueden asignar un analista de retenciones; freelancers pueden bloquear dos horas semanales solo para cobrar comprobantes. La escala cambia, la disciplina no.
Al cierre anual, lista retenciones acreditadas versus pendientes y decide con asesoría el tratamiento de lo no documentado. Inventar para cuadrar destruye el trabajo de doce meses.
Si un comprobante llega con error de monto, conserva el incorrecto y el correcto con nota de reemplazo. Borrar el primero sin rastro complica auditorías internas posteriores.
Negocia con clientes grandes un calendario fijo de emisión de comprobantes alineado a tu cierre. La predictibilidad vale más que promesas genéricas de envío pronto.
En meses de vacaciones, adelanta la solicitud de comprobantes. Los retenedores también operan con personal reducido y tu vencimiento no se mueve.
Usa el calendario tributario para el ritual de cobranza de comprobantes y la calculadora ISR solo para la capa renta, nunca para confundir retención de IVA con ISLR.
Equipos en pymes y freelancers pueden adoptar el mismo acuerdo operativo con clientes. Nompli no descarga comprobantes del SENIAT ni acredita casillas por ti.
Cuando el año cierre, exporta el auxiliar anual de retenciones sufridas y compáralo con la suma de meses. Las diferencias mensuales pequeñas se vuelven materiales en el agregado.
Si un cliente insiste en retener sin entregarte soporte, evalúa el costo de seguir vendiendo así. El margen comercial puede evaporarse en impuesto no acreditable más tiempo administrativo.
Al acreditarse la retención, marca en el auxiliar la casilla o referencia usada en el borrador de declaración. Esa marca evita acreditar dos veces el mismo comprobante en el mes siguiente por error de copiar y pegar.
Si el mes cierra con tres o más comprobantes pendientes materiales, escala a gerencia comercial antes de presentar. Declarar sin ellos y "acreditar después" suele terminar en rectificación o en impuesto pagado de más sin recuperación simple.
Preguntas frecuentes
¿Puedo acreditar sin comprobante?
No de forma defendible; gestiona la reposición.
¿Retención de IVA reduce mi débito automáticamente?
Debes reflejarla en la mecánica del formulario; no asumas que el portal adivina.
¿Qué hago si el monto del comprobante no cuadra?
No lo fuerzas: aclara con el cliente antes de declarar.
¿Es lo mismo que crédito por compras?
No.
¿Dónde confirmo reglas?
En seniat.gob.ve.
Aviso legal
Contenido educativo sobre retenciones de IVA sufridas. No sustituye normativa del SENIAT ni asesoría profesional.
Porcentajes y casillas cambian: verifica en seniat.gob.ve. Ejemplos ilustrativos.
Nompli no actúa como agente de retención ni presenta declaraciones.