Persona natural vs jurídica: impuestos al emprender ante SENIAT
Comparativa operativa entre emprender como persona natural o como persona jurídica en Venezuela: ISLR, IVA, retenciones, formalidad y hábitos ante el SENIAT.
Nompli
Equipo Nompli
La pregunta que todo emprendedor posterga
¿Facturo como persona natural con RIF o constituyo una sociedad? La respuesta no es solo "impuestos": también es responsabilidad patrimonial, contratos, retenciones de clientes y costo administrativo.
Elegir mal y cambiar a mitad de camino implica nuevo RIF, migración de clientes, posible doble contabilidad temporal y fricción con el SENIAT si mezclas sujetos.
Esta guía compara ambos caminos en clave tributaria operativa. No es asesoría societaria. Confirma trámites en seniat.gob.ve y en registros mercantiles aplicables.
Persona natural: simplicidad relativa, riesgo personal
Operas con tu cédula y RIF personal. El ISLR se liquida en tu esfera de persona natural. La administración puede ser más liviana al inicio, ideal para validar demanda.
El reverso: tu patrimonio personal está más expuesto a deudas del oficio, y algunos clientes corporativos prefieren facturar a una jurídica.
Hábitos recomendados en freelancers: separar caja, archivar retenciones y declarar a tiempo.
En Venezuela, trata el cierre de persona natural vs juridica impuestos emprender venezuel como un ritual operativo: corte de factura digital, conciliación bancaria, estimado de IVA y reserva de caja 5 días antes del vencimiento oficial. Confirma plazos vigentes en seniat.gob.ve.
Persona jurídica: formalidad, anticipos y gobierno
Una C.A. u otra forma societaria crea un sujeto distinto: RIF propio, contabilidad más exigente, posibles anticipos de ISLR y órganos de administración.
Clientes grandes y licitaciones suelen pedir jurídica. A cambio, el costo de contador, actas y cumplimiento sube.
Si ya tienes equipo y procesos, alinea la operación con pymes.
Documenta tu RIF, el régimen y quién responde por cada paso. Si solo una persona conoce el portal de SENIAT, el riesgo operativo sube en Caracas y en cualquier sucursal.
IVA e IGTF: la lógica se parece, el sujeto cambia
Tanto natural como jurídica pueden estar obligados a IVA según actividad y hechos imponibles. El IGTF, cuando aplica, mira transacciones del sujeto que mueve el dinero.
El error clásico es seguir usando el RIF personal después de constituir la empresa, o al revés. Son sujetos distintos ante el SENIAT.
Factura digital, declaraciones y pagos deben llevar el identificador correcto. Mezclarlos contamina cruces.
Separa el dinero de impuestos del capital de trabajo. Gastar el IVA cobrado en nómina o inventario convierte el vencimiento en crisis aunque la venta haya sido buena.
ISLR: escalas, anticipos y UT
La liquidación de ISLR difiere en forma y obligaciones accesorias según seas natural o jurídica. No copies el Excel de un amigo con figura distinta.
La Unidad Tributaria es un parámetro variable que puede intervenir en referencias de ambos mundos: confirma el valor oficial del período en seniat.gob.ve.
Estima escenarios A (natural) y B (jurídica) con la calculadora ISR y lleva los supuestos a tu contador.
Retenciones: cómo te ven los clientes
Empresas que te contratan aplican tablas de retención distintas según tu figura y el tipo de servicio. Eso cambia tu neto y tu auxiliar de créditos.
Como jurídica, también puedes convertirte en agente frente a proveedores. Ese rol añade declaraciones y enteramientos.
Antes de constituir, pregunta a tus tres clientes principales qué figura les facilita comprar. A veces el cuello de botella es compras, no el impuesto teórico.
Costos ocultos de cada camino
Natural: menos costos fijos, más dificultad con contratos grandes, mezcla frecuente de gastos personales. Jurídica: honorarios societarios, contabilidad formal, actas, posible nómina.
También evalúa bancos: abrir cuenta mercantil y pasar cobros del exterior puede ser más limpio en jurídica, pero no es automático ni gratis.
Agenda hitos de cumplimiento en el calendario tributario apenas elijas figura.
Ejemplo ilustrativo: diseñador que escala
Año 1: persona natural, cinco clientes, retenciones ocasionales. Año 3: equipo de tres, contratos con empresas que exigen factura de C.A. Mantener natural se vuelve fricción comercial.
La migración ordenada implica constituir, obtener RIF de la sociedad, avisar clientes, cerrar operaciones personales pendientes y no emitir con el RIF viejo "por última vez".
Proyecta ISLR de ambos escenarios con la calculadora ISR antes de decidir por moda.
Ejemplo ilustrativo: pareja emprendedora
Dos socios operan como naturales por separado y luego quieren sociedad. Deben definir aportes, administración y quién factura qué durante la transición.
Sin acta clara, el SENIAT y los bancos ven ruido: mismos cobros, distintos RIF, mismos gastos.
Usa la disciplina de pymes desde el día uno de la sociedad.
Señales de que conviene revisar la figura
Clientes piden RIF jurídico. Ingresos superan tu capacidad de administrar como natural. Quieres socios inversores. Riesgo patrimonial te quita el sueño. Necesitas separar patrimonio familiar.
Señales contrarias: aún validas producto, margen bajo para costos fijos, un solo cliente pequeño. Forzar una C.A. vacía también genera obligaciones.
Decide con números y asesoría, no con presión de redes.
Checklist de decisión (90 días)
1) Mapa de clientes y requisitos. 2) Proyección de ingresos 12 meses. 3) Estimación ISLR natural vs jurídica. 4) Costo contable mensual. 5) Riesgo patrimonial. 6) Plan de migración de facturación.
7) Calendario de obligaciones nuevas. 8) UT y supuestos documentados. 9) Reunión con contador. 10) Decisión escrita con fecha.
Ancla vencimientos en el calendario tributario.
Plan de migración en 60 días sin mezclar sujetos
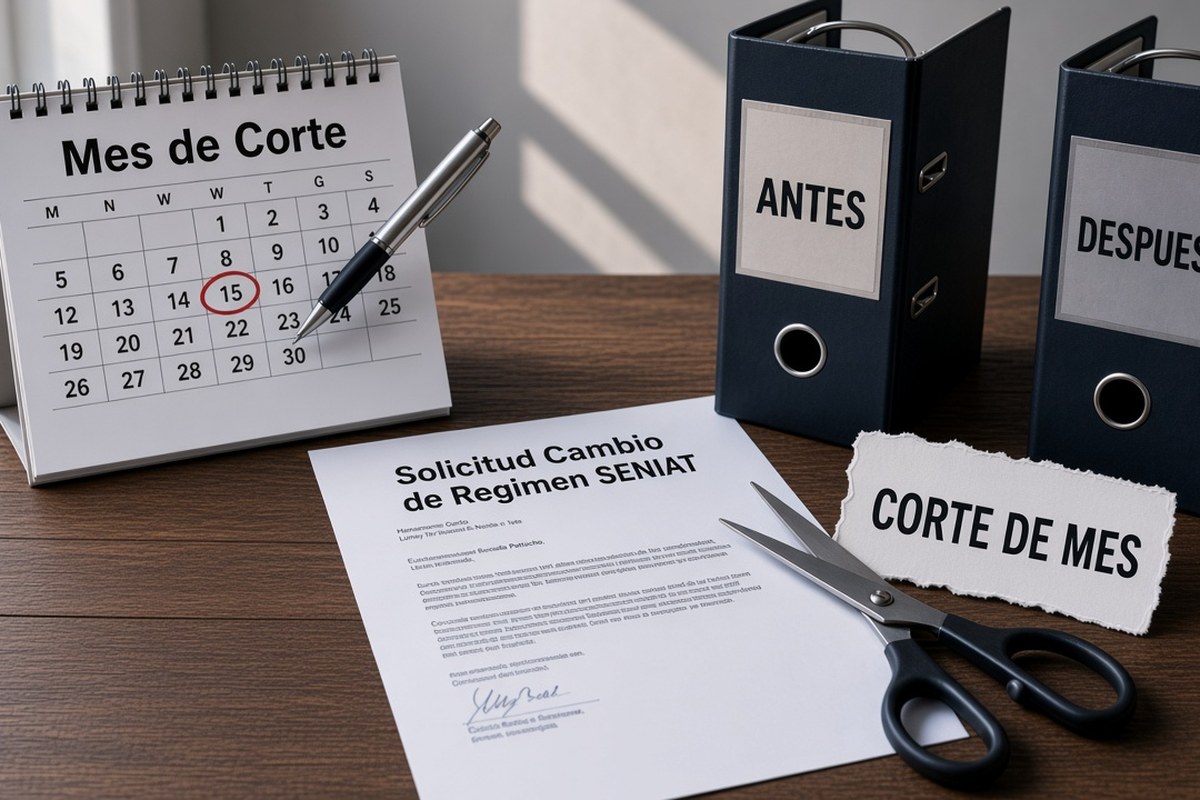
Si decides pasar de persona natural a jurídica, escribe un plan de 60 días con fecha de corte de facturación. Sin fecha de corte, ambos RIF conviven y el SENIAT recibe un relato confuso del mismo ingreso.
Días 1 a 15: constitución y RIF de la sociedad, apertura de cuenta, alta en facturación digital. Días 16 a 30: comunicación a clientes y actualización de contratos. Días 31 a 45: primeros cobros en el sujeto nuevo. Días 46 a 60: cierre de pendientes del RIF natural.
Prohíbe expresamente emitir "una última factura" con el RIF viejo después del corte, salvo excepciones documentadas de hechos económicos anteriores. Las excepciones sin lista se multiplican.
Simula el impacto de retenciones y de ISLR en ambos sujetos con la calculadora ISR antes del día 1. La decisión informada reduce arrepentimientos caros.
Carga obligaciones de la jurídica en el calendario tributario desde el alta, aunque aún no haya ventas. Olvidar el primer IVA es un clásico de sociedades nuevas.
Confirma trámites y requisitos vigentes en seniat.gob.ve y en el registro mercantil aplicable. Tutoriales viejos omiten pasos que hoy bloquean el RIF.
Durante la transición, mantén carpetas separadas por sujeto. Un Drive mezclado es el camino más corto a declarar el ingreso dos veces o ninguna.
Acompaña el cambio cultural: de hábitos de freelancers a disciplina de pymes. La figura jurídica exige actas, roles y suplentes, no solo un logo nuevo.
Al día 60, haz una auditoría corta: ¿quedó alguna factura, retención o contrato en el sujeto equivocado? Corrige antes del primer cierre mensual completo de la sociedad.
Si la jurídica nacerá con socios desiguales en aporte de trabajo, define compensación y retiros por escrito antes del primer cobro. El conflicto societario destruye el orden fiscal más rápido que cualquier alícuota.
Evalúa el costo de no poder firmar ciertos contratos como natural: pérdida de ingresos versus costo de mantener la sociedad. A veces la figura se paga sola con un solo cliente nuevo.
Mantén seguro y actualizado el domicilio fiscal de ambos sujetos durante la transición. Notificaciones perdidas en una sede vieja son un riesgo evitable.
No subestimes el tiempo de alta de factura digital en la sociedad. El plan de 60 días debe incluir holgura para incidencias del proveedor tecnológico.
Durante los 60 días, marca hitos en el calendario tributario y simula ISLR con la calculadora ISR en ambos sujetos antes de apagar el RIF natural.
El cambio cultural de freelancers a pymes incluye suplentes, actas y carpetas por sujeto. Nompli no constituye sociedades ni presenta ante el SENIAT.
Si abortas la migración a mitad de camino, documenta por qué y qué quedó abierto. Un intento a medias sin expediente es peor que no haber empezado.
Revisa con asesoría el destino de retenciones sufridas a nombre del RIF natural después del corte. Los comprobantes no migran solos al sujeto nuevo.
Al día 60, envía a tu contador un paquete único: RIF nuevo, primeras facturas, retenciones recibidas y listado de pendientes del RIF natural. Ese paquete convierte la migración en un expediente auditable y no en una conversación oral.
Si la sociedad tendrá múltiples socios, define desde el día uno quién responde requerimientos del SENIAT y quién firma pagos. La ambigüedad de roles es tan riesgosa como elegir mal entre persona natural y jurídica.
Preguntas frecuentes
¿La jurídica siempre paga menos ISLR?
No necesariamente: depende de bases, anticipos, retenciones y costos de estructura.
¿Puedo usar los dos RIF a la vez para el mismo hecho?
No debes duplicar el mismo ingreso en dos sujetos.
¿La UT decide la figura?
No: es un parámetro variable del sistema; confirma su valor oficial cuando liquides.
¿Cuándo migro?
Cuando el beneficio comercial y de riesgo supera el costo administrativo, con plan documentado.
¿Dónde verifico obligaciones?
En seniat.gob.ve.
Aviso legal
Comparativa educativa para emprendedores en Venezuela. No sustituye asesoría legal societaria ni dictamen tributario.
Confirma obligaciones y valores (incluida la UT vigente del período) en seniat.gob.ve. Ejemplos ilustrativos.
Nompli no registra compañías ni presenta declaraciones ante el SENIAT.