Cómo controlar retenciones recibidas en tu pyme 2026
Explica qué es una retención recibida en Guatemala, por qué el certificado importa y cómo armar la carpeta mensual para no perder el crédito al trabajar con tu contador.
Nompli
Equipo Nompli

Qué es una retención recibida cuando cobras en Guatemala
Cuando una pyme en Ciudad de Guatemala (o en otra ciudad de Guatemala) vende a un cliente grande, el pago que llega al banco a veces no es el total de la factura. El cliente descuenta una parte y te la "retiene" para enterarla ante SAT. Ese descuento es una retención recibida: dinero que ya no tienes en caja, pero que conceptualmente puede servir como anticipo o crédito contra tu ISR o, en algunos casos, contra IVA, según las reglas locales.
La confusión típica del dueño es pensar que "si me descontaron, ya está acreditado". No. Sin el certificado o constancia que documente la retención a tu NIT, tu contador no tiene un soporte defendible. El banco solo muestra un neto; el fisco pide el papel (o el archivo electrónico) que explique por qué te pagaron menos.
Esta guía habla del lado retenido: tú emitiste FEL, te cobraron con descuento y necesitas controlar retenciones de ISR/IVA. No es la guía del agente que retiene a proveedores, ni el pack de crédito fiscal de tus compras de IVA. Confirma reglas vigentes en https://portal.sat.gob.gt.
Nompli organiza checklist, calendario y carpetas para que llegues ordenado a tu contador. No presenta en Agencia Virtual, no acredita retenciones y no reemplaza al profesional. Empieza en pymes.
Si hoy casi nadie te retiene, igual conviene armar la carpeta. El día que un corporate sí retenga, ya tienes el hábito y no improvisas la noche anterior al vencimiento.
Por qué el certificado importa más que el extracto bancario
El extracto bancario responde a una pregunta: ¿cuánto dinero entró? El certificado responde a otra: ¿quién retuvo, cuánto, sobre qué operación y a nombre de qué NIT? Sin esa segunda respuesta, el neto del banco es un misterio contable.
Un buen certificado (o constancia) suele identificar al retenedor, a ti como retenido, el período, el monto retenido y la referencia a la factura o FEL origen. Si falta tu razón social correcta o el NIT está mal, el documento puede ser inútil aunque el PDF exista.
Muchas pymes guardan el correo del cliente como "prueba". El correo se pierde, se archiva mal o no muestra el folio oficial. Exporta el PDF o el archivo que exija SAT y guárdalo fuera de la bandeja de entrada.
Si el cliente usa un portal propio, pide el PDF oficial y, si hace falta, una captura como apoyo. La captura sola no debería ser tu único respaldo al cierre.
Cuando el certificado llega tarde, documenta la fecha de solicitud y de recepción. Ese historial ayuda a tu contador a decidir si se espera, se declara parcial o se corrige después. Improvisar sin fechas es lo que genera pelea entre ventas y administración.
Cómo funciona el crédito o compensación (en lenguaje de dueño)
En términos simples, una retención recibida es un anticipo de impuesto que alguien ya enteró (o debe enterar) a nombre tuyo. En la declaración de ISR (y a veces en IVA), ese anticipo puede reducir lo que tú tienes que pagar, siempre que el soporte sea válido y el criterio de tu régimen lo permita.
No es magia automática: el contador cruza certificados, facturas y cifras del período. Si el certificado dice 100 y el banco muestra un descuento de 80, hay una diferencia que hay que explicar antes de "meter" el crédito.
Separar carpetas evita el error clásico: confundir retenciones de ISR/IVA con el crédito fiscal de IVA en compras. El crédito de compras nace de documentos de gasto a tu NIT. La retención recibida nace de un cobro en el que te descontaron. Mezclarlos en un solo Excel suele producir dobles conteos o huecos.
Pregunta local útil: ¿este descuento del pago ya es crédito sin más trámite? En la práctica de Guatemala, casi siempre necesitas el soporte y el criterio profesional. Confirma en https://portal.sat.gob.gt y con tu contador antes de asumir números en Agencia Virtual.
Si operas en más de una moneda, documenta el tipo de cambio que usó el auxiliar o el criterio escrito. Inventar el FX el día del cierre ensucia ISR y hace imposible conciliar el certificado con el depósito.
Paso a paso: carpeta mensual que tu contador entiende
1) Identifica clientes que retienen. No todos lo hacen. Lleva una lista corta con nombre, NIT del cliente y contacto de quien emite la constancia. Actualízala cuando ganes un corporate nuevo.
2) Pide el certificado con datos concretos: número de FEL, monto bruto, fecha de pago y tu NIT. Un mensaje vago ("pásame la retención") alarga semanas.
3) Guarda el PDF en una ruta estable, por ejemplo `NIT/retenciones-YYYY-MM/`, con subcarpetas por cliente si el volumen lo pide. Evita la carpeta Descargas del navegador como archivo "definitivo".
4) Cuadra tres columnas: bruto facturado, retención del certificado, neto depositado. Si no cuadra, anota la diferencia antes de hablar con el contador. Esa nota ahorra una reunión entera.
5) Vincula cada certificado al FEL origen. Sin ese vínculo, el contador ve montos sueltos y no sabe a qué venta pertenecen.
6) Lista faltantes el mismo día de corte (ejemplo educativo: día 2 del mes). Caso frecuente que rompe el control: el cliente grande nunca envió el certificado a tiempo.
7) Entrega un ZIP indexado (índice + PDFs + nota de diferencias). No un hilo de capturas por chat la víspera del vencimiento en Agencia Virtual.
Apoyo de hábitos: checklist fiscal mensual y calendario tributario.
Ejemplo numérico sencillo (ilustrativo) en Ciudad de Guatemala
Supón que emites un FEL por 10.000 unidades de moneda local (sin entrar aún en el detalle exacto del IVA). El cliente retiene, por ejemplo, 500 y te deposita 9.500. En caja ves 9.500; en libros debes ver ingreso según la factura y una retención de 500 con certificado.
Si solo anotas "ingreso 9.500" porque eso llegó al banco, estás subdeclarando 500 de operación y, además, pierdes la pista del anticipo fiscal. El cierre correcto separa: venta documentada 10.000, retención 500 (con PDF), movimiento bancario 9.500.
Ahora imagina que el certificado llega con tu NIT mal escrito. El PDF existe, pero no sirve. Pides corrección, documentas fechas, y no fuerzas el crédito "igual". Ese criterio evita correcciones caras después.
Otro escenario: el depósito llegó completo "por error" y luego el cliente pide que le devuelvas la retención o que esperes un ajuste. Sin correo, sin nota y sin certificado, el lío es operativo y fiscal a la vez.
Montos y porcentajes de este ejemplo son didácticos. Las tarifas reales de retenciones de ISR/IVA en Guatemala y el tratamiento en ISR/IVA se confirman con tu contador y en https://portal.sat.gob.gt.
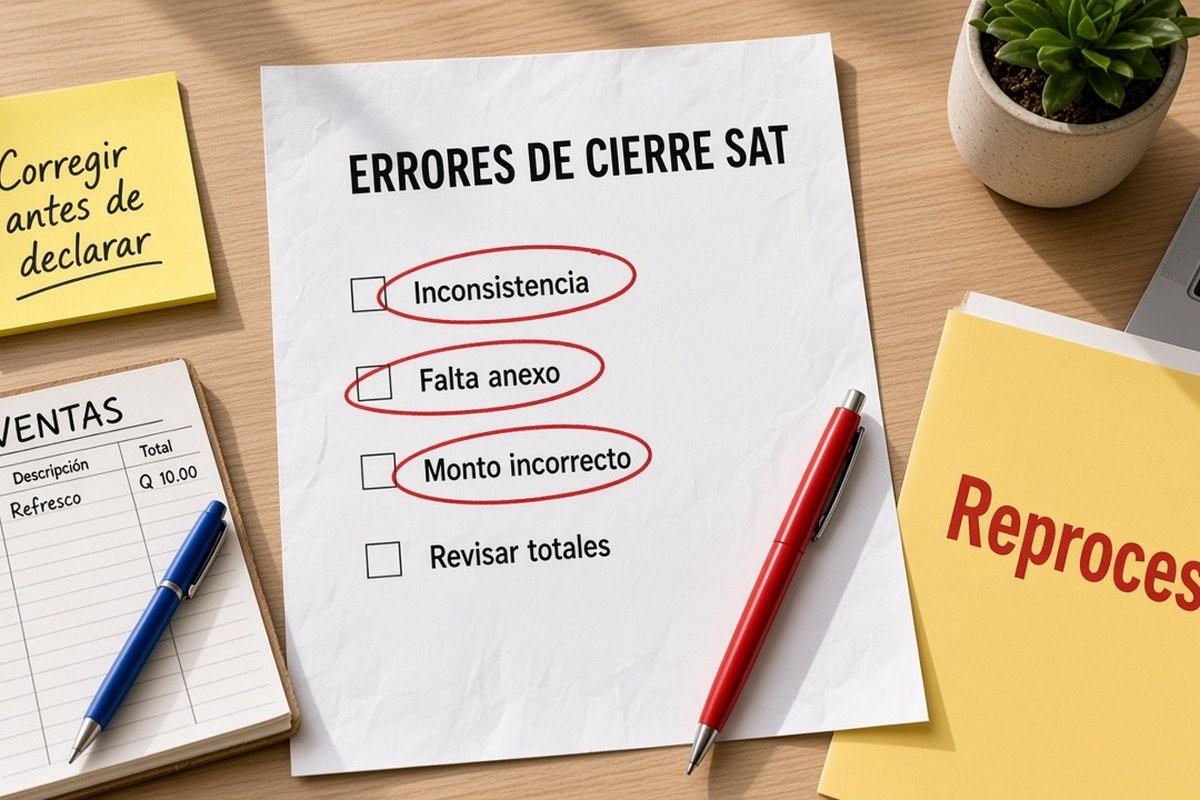
Errores frecuentes y por qué duelen
Archivar en Descargas o en el correo del cliente como único backup. Duele porque el archivo desaparece justo cuando el contador lo pide.
Aceptar certificado con razón social o NIT incorrectos. Duele porque el soporte no se puede usar y pierdes semanas pidiendo reemisión.
Duplicar el mismo certificado en dos meses o asignarlo al período equivocado. Duele porque el auxiliar queda inflado o descuadrado.
Entregar un ZIP caótico la víspera del vencimiento. Duele porque el contador no alcanza a cruzar y el crédito se posterga o se declara mal.
Creer que emitir FEL a tiempo reemplaza el control de retenciones. Son tareas distintas: una documenta la venta; la otra documenta el descuento fiscal del cobro.
Mezclar retenciones personales del dueño con las del NIT del negocio. Duele porque SAT y el auxiliar no separan por intuición lo que tú mezclaste en una carpeta.
Qué entregar a tu contador (paquete claro)
Un índice del mes: cliente, número de FEL, monto retenido, fecha del certificado, estado (completo / faltante / en corrección).
Los PDF o archivos oficiales de cada retención, nombrados de forma legible. La conciliación banco vs certificados en una hoja breve. El extracto o captura del depósito cuando ayude a explicar diferencias.
Tú decides el orden operativo y la disciplina de pedir papeles. El contador decide cómo acreditar o compensar en la declaración y el envío en Agencia Virtual. No acredites "a ojo" en un Excel paralelo que contradiga el auxiliar oficial.
Si falta un certificado material, pregunta si se declara parcial, se espera o se usa otra vía. La respuesta la da el profesional, no un tutorial.
Nompli te ayuda a ordenar checklist, fechas y carpeta. No acredita retenciones ante SAT. Empieza en pymes, checklist fiscal y calendario.
Guarda el acuse después de presentar: es la prueba de qué cifras usaste en el período y facilita cualquier revisión interna posterior.
Preguntas frecuentes del dueño
¿El descuento en el pago ya es crédito automático?
Casi nunca. Sin el certificado o constancia que exija la autoridad, tu contador no debería asumir el número solo porque el banco depositó menos.
¿Sirve un pantallazo del portal del cliente?
Como respaldo temporal a veces, pero el cierre serio pide PDF o archivo oficial archivable, con tu identificación fiscal correcta.
¿Puedo mezclar retenciones de ventas con crédito fiscal de compras?
No en la misma carpeta ni con el mismo criterio. Son circuitos distintos: uno es lo que te retuvieron al cobrarte; el otro es el impuesto documentado en tus compras.
¿Nompli acredita o presenta por mí?
No. Nompli ordena checklist, calendario y carpetas para que llegues ordenado a tu contador. La decisión oficial sigue con el profesional y la autoridad.
¿Cada cuánto conviene revisar?
Idealmente cada mes, el mismo día de corte, con la misma carpeta. Si esperas al vencimiento, pierdes tiempo y certificados.
Cuando dudes entre dos criterios, documenta ambos escenarios y pide definición escrita al contador antes de cargar cifras en el portal.
Si cambias de contador, de régimen o de clientes grandes a mitad de año, deja un corte escrito de fechas y pendientes para no mezclar dos mundos en el mismo mes.
Un buen cierre se siente aburrido: mismos archivos, mismo orden, mismas fechas. Si cada mes reinventas el proceso, el costo oculto es tiempo tuyo y retrabajo del contador.
Si tu volumen es bajo, igual vale el mismo orden: certificado, factura origen, banco y entrega indexada. La escala cambia; la claridad no.
Aviso
Contenido educativo sobre retenciones de ISR/IVA en Guatemala. No sustituye asesoría fiscal ni las normas de SAT.
Ejemplos ilustrativos. Confirma requisitos, plazos y criterios vigentes en https://portal.sat.gob.gt.