Impuestos al cobrar con pasarela o tarjeta en tu pyme 2026
Explicamos bruto, comisión y depósito neto al cobrar con Paymentez, Mercado Pago o Stripe, y cómo armar la carpeta de conciliación para IVA/impuesto a la renta ante SRI.
Nompli
Equipo Nompli
Qué significa cobrar con pasarela o tarjeta en Ecuador
Cuando una pyme en Quito (o en otra ciudad de Ecuador) acepta pagos o un wallet con Paymentez, Mercado Pago o Stripe, el cliente paga un monto y tú recibes otro. Esa diferencia no es un misterio contable: suele ser la comisión del procesador, posibles retenciones y el calendario de liquidación.
El punto que confunde a muchos dueños es mezclar tres números distintos: el precio que ve el cliente, el monto que reporta la pasarela como venta, y el depósito que llega al banco. Para IVA y impuesto a la renta ante SRI, lo relevante es documentar la venta real con factura electrónica válido, no solo el efectivo que entró a la cuenta.
Esta guía explica, con lenguaje de dueño, cómo entender esa cadena, qué papeles guardar y cómo preparar el cierre con tu contador. No sustituye la presentación en SRI en línea ni el contrato con la pasarela. Confirma reglas vigentes en https://www.sri.gob.ec.
Si tu negocio solo recibe transferencias bancarias sin tarjeta, el flujo es más simple. Aquí el foco es cobro con tarjeta o wallet cuando la liquidación llega neta.
Aprender a separar bruto, comisión y neto te ahorra idas y vueltas con el contador. La mayoría de los descuadres de IVA/impuesto a la renta en comercios con tarjeta no vienen de "no saber la tasa", sino de declarar el depósito como si fuera la venta.
Bruto, comisión y neto: las tres cifras que debes separar
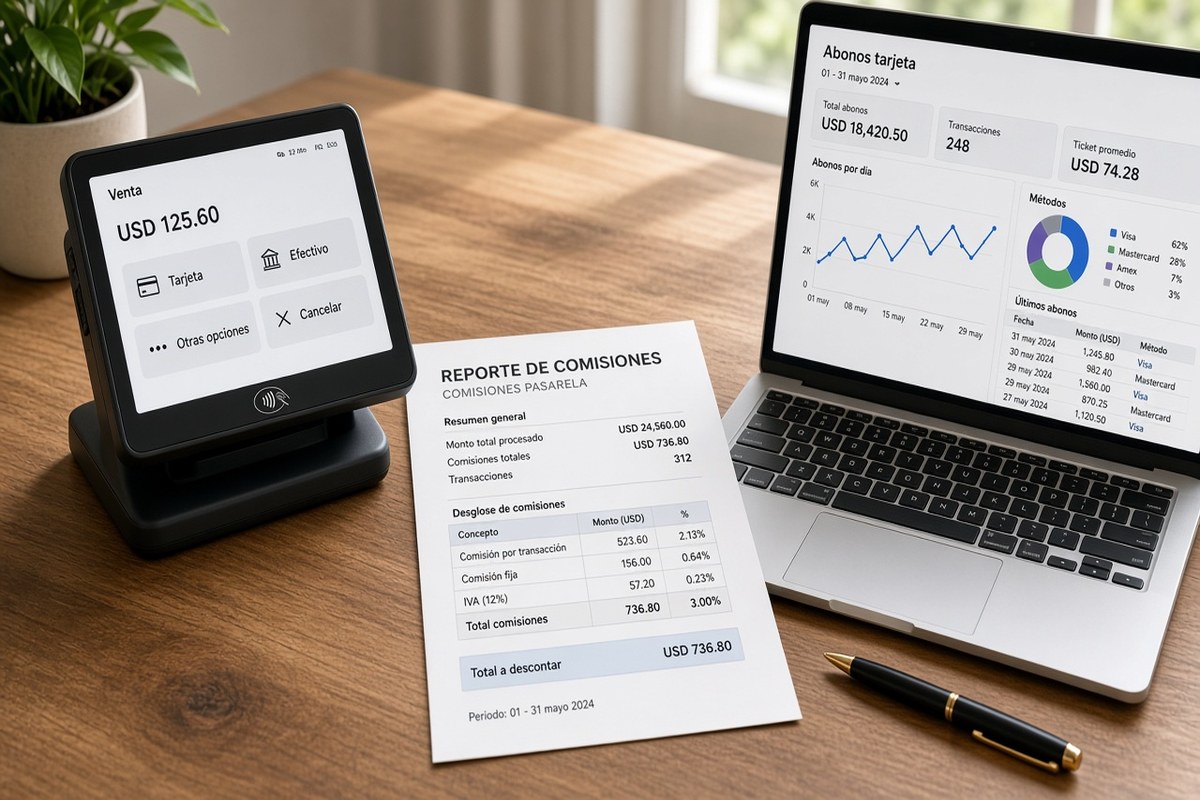
Imagina una venta de 1.000 dólares más IVA si corresponde. El cliente autoriza ese total en la terminal o en el link. La pasarela no te deposita ese total completo: resta su comisión (y a veces otros cargos) y te abona el neto días después.
Bruto de la venta es lo que facturaste o documentaste al cliente. Comisión es el costo del servicio de cobro. Neto es lo que efectivamente entra al banco. Si declaras solo el neto como si fuera tu venta, subdeclaras ingresos y descuadras IVA/impuesto a la renta.
La comisión solo suele ser gasto deducible cuando tienes soporte válido a nombre de tu RUC (por ejemplo, factura electrónica o factura de la pasarela). Un renglón en el extracto bancario que diga "comisión" casi nunca alcanza por sí solo.
También importa el timing: puedes vender el día 28 y recibir el depósito el día 3 del mes siguiente. Por eso conviene conciliar por período de liquidación y por fecha de venta, no solo mirando el saldo del banco.
Si hay reembolsos o chargebacks, el neto del período baja. Trátalos en el mismo mes en que aparecen en el reporte, con el factura electrónica de ajuste que corresponda, para no arrastrar diferencias al mes siguiente.
Cómo se relacionan IVA e impuesto a la renta con un cobro con tarjeta
El IVA, cuando aplica a tu operación, se determina según la venta gravada documentada, no según "cuánto me depositaron". Si vendiste con IVA, el hecho imponible sigue la operación con el cliente. El depósito neto es un resultado financiero después de comisiones.
El impuesto a la renta mira tu resultado del período: ingresos menos costos y gastos admitidos. La comisión de Paymentez, Mercado Pago o Stripe, con soporte correcto, puede entrar en ese cálculo. Sin soporte, tu contador no debería inventar el gasto solo porque "el banco lo descontó".
Algunas pasarelas muestran retenciones o impuestos descontados en el reporte. Eso no reemplaza tu declaración ante SRI: es información para cruzar. Si aparece un descuento fiscal en el reporte, pregunta a tu contador qué significa en tu régimen y qué comprobante lo respalda.
Herramientas de apoyo educativo (no oficiales): calculadora de IVA y checklist fiscal mensual. Las tasas y criterios finales se confirman con tu contador y en https://www.sri.gob.ec.
Si tu régimen es simplificado o tiene reglas especiales, el principio sigue siendo el mismo: documenta la operación con el cliente y explica cómo el dinero viajó por la pasarela. El detalle de formas y códigos lo define tu contador con SRI.
Paso a paso: cómo conciliar una liquidación sin volverte loco
Primero, baja el reporte de liquidación de Paymentez, Mercado Pago o Stripe del período (PDF o CSV). Ese archivo es tu "fuente de verdad" de cobros con tarjeta: ventas, reembolsos, comisiones y neto a depositar.
Segundo, arma la lista de factura electrónica emitidos en el mismo período. Cruza venta por venta (o por lote, si tu volumen lo exige) hasta poder explicar cada diferencia. Si hay una venta en la pasarela sin factura electrónica, o un factura electrónica sin cobro, anótalo: eso es exactamente lo que tu contador necesita ver.
Tercero, abre el extracto bancario y ubica el depósito. Debe acercarse al neto del reporte. Si no cuadra, busca chargebacks, ajustes, liquidaciones parciales o comercios mezclados en la misma cuenta.
Cuarto, guarda todo en una carpeta clara, por ejemplo `RUC/pasarela-YYYY-MM/`, con reporte, listado de factura electrónica, extracto y una nota de diferencias. Entrega ese paquete a tu contador; no un hilo de capturas por chat.
Quinto, define un día fijo de corte en tu calendario tributario. La disciplina de fecha evita el cierre apresurado la noche anterior al vencimiento en SRI en línea.
Sexto, si alguien del equipo baja el reporte y otra persona emite factura electrónica, escribe esa división de roles. Dos personas sin regla común suelen generar el mismo descuadre dos veces.
Ejemplo numérico sencillo (ilustrativo) en Quito
Supón que en una semana tu pyme registra tres ventas con tarjeta por un total bruto documentado de 3.000 dólares (sin entrar aún en el detalle del IVA). La pasarela cobra, por ejemplo, un 3% de comisión: 90. El neto reportado sería 2.910, y ese es el orden de magnitud del depósito.
Si en tus libros solo anotas "ingreso 2.910" porque eso llegó al banco, estás omitiendo 90 de venta bruta y, además, pierdes la pista del gasto de comisión. El cierre correcto separa: ingreso por 3.000 (según factura electrónica), gasto de comisión 90 (con soporte), y movimiento bancario 2.910.
Ahora agrega un reembolso de 200. El reporte de Paymentez, Mercado Pago o Stripe lo mostrará como ajuste. Tu factura electrónica (nota de crédito o anulación, según el caso) debe acompañarlo. Si no documentas el reembolso, el IVA del mes puede quedar inflado o inconsistente.
Si además mezclas dos puntos de venta en un solo abono, el banco te muestra un solo número y tú pierdes la pista por sucursal. Separar identificadores o cuentas evita ese laberinto.
Los porcentajes y montos de este ejemplo son didácticos. Las comisiones reales de Paymentez, Mercado Pago o Stripe y las reglas de IVA/impuesto a la renta en Ecuador se confirman en tu contrato de la pasarela, con tu contador y en https://www.sri.gob.ec.
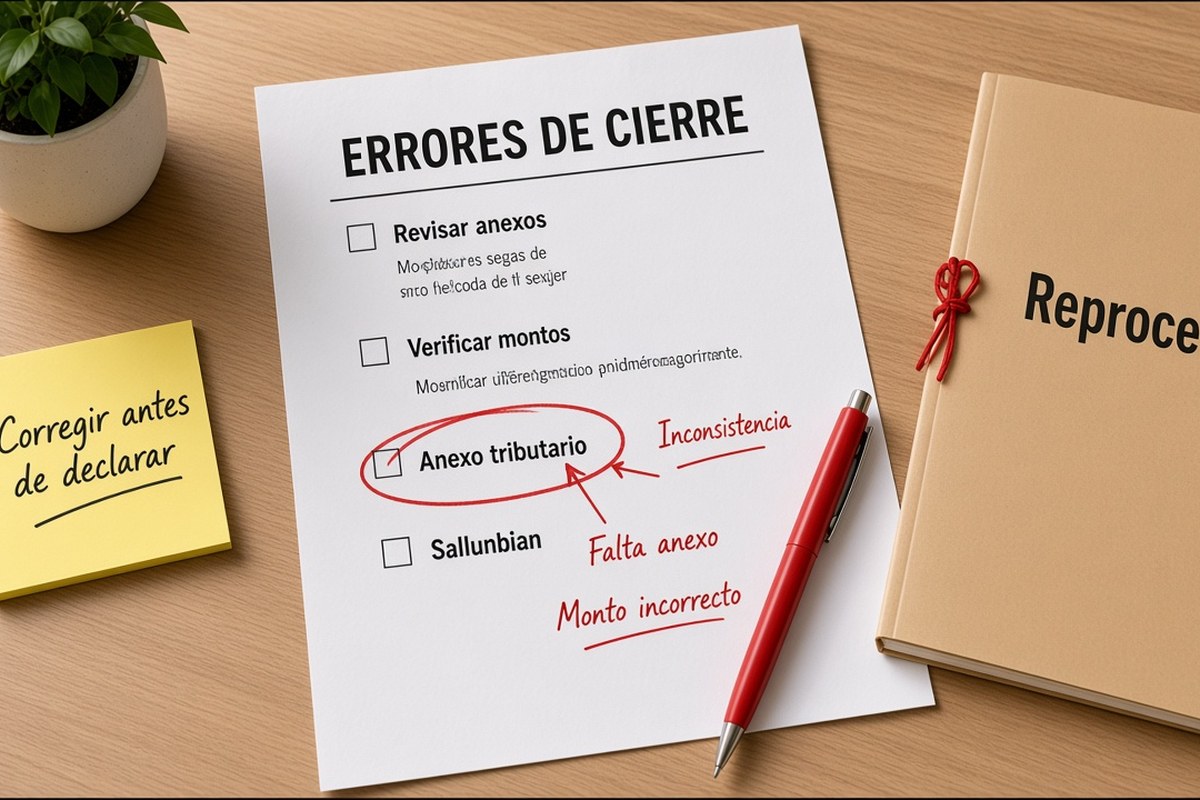
Errores frecuentes y por qué duelen
Declarar solo lo depositado. Duele porque subdeclaras ventas y desalineas IVA e impuesto a la renta respecto de tus factura electrónica.
Tomar la comisión del extracto bancario sin factura a tu RUC. Duele porque el gasto puede rechazarse o cuestionarse en una revisión.
Olvidar chargebacks y reembolsos hasta el mes siguiente. Duele porque el período queda cerrado con cifras que ya no son ciertas.
Mezclar cobros personales y del negocio en la misma cuenta, o dos comercios en un solo abono. Duele porque la conciliación se vuelve imposible sin horas extra.
Creer que emitir factura electrónica a tiempo reemplaza conciliar. Son tareas distintas: una documenta la venta al cliente; la otra explica cómo ese dinero viajó por la pasarela hasta el banco.
Cambiar de pasarela a mitad de mes sin corte documentado. Duele porque el contador ve un hueco y te pide reconstruir todo el período.
Qué entregar a tu contador cada mes
Un ZIP o carpeta con: reporte de Paymentez, Mercado Pago o Stripe, listado o XML/PDF de factura electrónica del período, extracto bancario del depósito, y una hoja breve de diferencias ("venta X sin factura", "depósito Y sin match").
Si cambiaste de pasarela a mitad de mes, incluye un corte: hasta qué fecha operó la anterior y desde cuándo la nueva. Sin ese corte, el contador ve un hueco y te pedirá todo de nuevo.
Nompli te ayuda a ordenar checklist, fechas y carpeta. No liquida la pasarela, no emite factura electrónica por ti y no presenta ante SRI. Empieza en pymes y en el checklist fiscal.
Antes de asumir un criterio en SRI en línea, confirma con tu contador. Esta guía es educativa; la decisión oficial sigue con el profesional y con https://www.sri.gob.ec.
Un buen cierre se siente aburrido: mismos archivos, mismo orden, mismas fechas. Si cada mes reinventas el proceso, el costo oculto es tiempo tuyo y honorarios por retrabajo.
Preguntas frecuentes del dueño
¿Puedo declarar solo lo que llegó al banco?
No, si eso omite la venta bruta o el sueldo documentado. Conciliar o cerrar el mes significa explicar la diferencia, no esconderla.
¿La comisión o el aporte siempre es deducible o acreditable?
Solo con soporte válido y según tu régimen. Pregunta a tu contador antes de asumir el número.
¿Sirve una captura de pantalla?
Como respaldo temporal a veces, pero el cierre serio pide reportes exportados, comprobantes y extractos archivables.
¿Nompli presenta por mí?
No. Nompli ordena checklist, fechas y archivos para que trabajes mejor con tu contador y con la autoridad.
Cuando dudes entre dos criterios, documenta ambos escenarios y pide definición escrita al contador antes de cargar cifras en el portal.
¿Cada cuánto conviene revisar?
Idealmente en cada liquidación o en cada nómina, y siempre antes del vencimiento, con la misma carpeta y el mismo orden.
Si cambias de pasarela, de régimen, de contador o de esquema laboral a mitad de año, deja un corte escrito de fechas y criterios para no mezclar dos mundos en el mismo mes.
Un buen cierre se siente aburrido: mismos archivos, mismo orden, mismas fechas. Si cada mes reinventas el proceso, el costo oculto es tiempo tuyo y retrabajo del contador.
Si tu volumen es bajo, igual vale el mismo orden: documento, carpeta, fecha de corte y entrega indexada. La escala cambia; la claridad no.
Aviso
Contenido educativo sobre cobros con pasarela o tarjeta en Ecuador. No sustituye asesoría fiscal ni las normas de SRI.
Ejemplos ilustrativos. Confirma tasas, plazos y requisitos en https://www.sri.gob.ec.