Impuesto a los activos DGII 2026: qué es, quién paga y cómo se relaciona con el ISR
Guía del impuesto a los activos en República Dominicana ante la DGII: base gravable, relación con el ISR, quién suele pagarlo, errores frecuentes y checklist para pymes.
Nompli
Equipo Nompli
Impuesto a los activos u obligaciones patrimoniales: lectura de "impuesto a los activos dgii republica dominicana 2026"
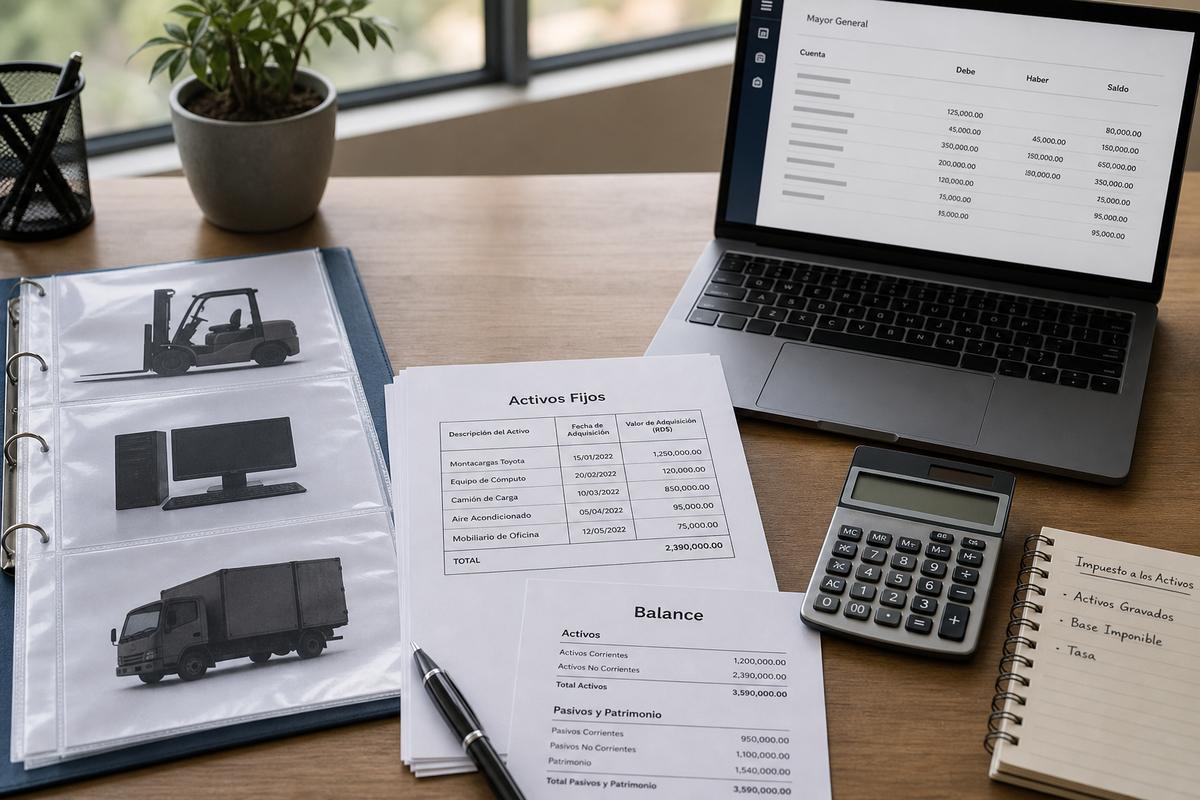
Algunos sistemas tributarios gravan activos o imponen obligaciones patrimoniales minimas. No se gestionan igual que el ITBIS mensual.
Confirma bases, exenciones y formularios en dgii.gov.do.
Esta guía ordena idea general, datos a reunir, calendario y relacion con ISR.
Trabaja con tu contador en la liquidación exacta.
Datos que necesitas
Balance o inventario de activos según reglas, deducciones o exclusiones permitidas, y acuses previos.
No inventes cifras redondas sin auxiliar.
Documenta criterios de valuacion.
Archiva papeles de trabajo con el acuse.
Relacion con renta
Puede haber reglas de acreditamiento o comparacion con ISR. Entiende la interaccion antes de pagar de más o de menos.
Calendario aparte en tu matriz de obligaciones.
Aparta caja con estimados tempranos.
Herramientas: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica.
Errores frecuentes
Olvidar el impuesto porque "ya pague ITBIS/IVA". Usar un balance desactualizado. Perder el acuse. No revisar exenciones vigentes.
Mezclar activos personales del socio con los de la sociedad.
Presentar sin papeles de trabajo.
Ignorar cambios de norma del ejercicio.
Ejemplo empresa
Cierra balance de trabajo, calcula borrador, valida con contador, presenta y paga, archiva.
El tablero de obligaciones marca verde.
Al año siguiente compara variaciones de base.
Confirma en dgii.gov.do.
Ejemplo pyme pequena
Evalua si aplica el impuesto o hay umbral. Documenta la conclusion aunque sea "no aplica".
Esa nota evita reabrir el debate cada año sin evidencia.
Revisa si el crecimiento te acerca al supuesto.
Agenda revision semestral.
Gobierno
Dueno de la liquidación patrimonial, calendario, y carpeta dedicada.
No dejes este tema solo al cierre de renta.
Capacita a finanzas en la diferencia conceptual.
Incluye el impuesto en proyecciones de caja anuales.
Fiscalizacion
Papeles de trabajo claros, conciliación con estados financieros, y respuestas con indice.
Evita ajustes de ultimo minuto sin soporte.
Guarda versiones.
Si hay duda interpretativa, documenta la consulta al asesor.
Checklist
1 Base documentada. 2 Exenciones revisadas. 3 Borrador. 4 Validacion. 5 Presentacion. 6 Pago. 7 Archivo. 8 Tablero actualizado.
Fecha interna 10 días antes.
Suplente entrenado.
Post-mortem si hubo atraso.
Preguntas frecuentes
¿Esta guía reemplaza el instructivo de DGII?
No. Si hay conflicto entre esta nota y dgii.gov.do, gana la fuente oficial.
¿Nompli declara o emite e-CF por mi?
No. Estimas, apartas y agendas; el envio oficial es tuyo o de tu contador.
¿Que hago si ya envie mal?
Documenta el error, estima impacto y usa la via formal de correccion en Oficina Virtual DGII. No reenvies duplicados improvisados.
¿Pagar ITBIS cubre este impuesto?
No. Son obligaciones distintas cuando aplican.
¿Cada cuanto reviso mi RNC?
Al menos cada trimestre, o cuando cambies domicilio, actividad, regimen o forma de emitir e-CF.
Cómo Nompli ayuda sin reemplazar a DGII
Nompli organiza checklist, calendario y estimados para que llegues a Oficina Virtual DGII con el mes ordenado. No emite e-CF, no presenta declaraciones y no sustituye a tu contador.
Usa calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica para apartar caja y marcar vencimientos. Las cifras oficiales las confirmas en dgii.gov.do.
Si trabajas solo, el ritual semanal de evidencias y export de e-CF evita el cierre de madrugada. Si tienes equipo, define un dueño del portal y un backup de acceso sin compartir claves por chat.
La disciplina de archivo vale más que un tutorial leido una sola vez. Guarda acuses junto al auxiliar del período.
Profesoria práctica sobre impuesto a los activos dgii republica dominicana 2026
Traduce la norma a una página de proceso interno con ejemplos de Santo Domingo. Si el equipo no puede repetir el criterio en voz alta, Oficina Virtual se vuelve zona de improvisacion.
Usa casos reales anonimizados del ultimo trimestre: una venta, una compra, una retención y una correccion.
Agenda 30 minutos mensuales de repaso antes del vencimiento más cercano. Nompli puede recordar la fecha; la capacitación es tuya.
Deja por escrito quien decide excepciones. Las excepciones orales generan divergencia con DGII.
Senales de alerta temprana ante DGII
Rechazos crecientes de e-CF, diferencias reiteradas, notificaciones ignoradas y pagos a ultima hora senalan proceso fragil.
Si el saldo a favor crece sin explicacion, o el a cargo oscila sin correlacion con ventas, abre el auxiliar.
Un proveedor recurrente sin soporte valido debilita el crédito de ITBIS.
Revisa el padron del RNC cada trimestre.
Carpeta para tu contador
Una carpeta por período con emitidos, recibidos, banco, retenciones, acuses y nota de una página con hechos del mes.
Nombra archivos con fechas. Evita final_final_v3.
Llega con preguntas concretas: que diferencia investigaste y que decision necesitas.
Nompli organiza; DGII y el contador definen el criterio oficial.
Escenarios de crecimiento en República Dominicana
Al contratar, abrir sucursal o vender por plataforma, reabre el mapa de obligaciones.
Cada salto de volumen dispara revision de e-CF, retenciones y caja fiscal.
Simula impuestos con calculadoras Nompli y valida contra dgii.gov.do.
Documenta el cambio de proceso el mismo mes en que ocurre.
Cierre editorial: disciplina antes que heroismo
Cumplir ante DGII es habito de archivo, conciliación y fechas internas.
Si esta guía sobre impuesto a los activos dgii republica dominicana 2026 te deja una sola mejora, elige el ritual de cierre documental y cumplelo el proximo período.
Herramientas de apoyo: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica.
Fuente oficial: dgii.gov.do. Nompli no presenta ni emite e-CF.
Lectura de acuses ante DGII
Un acuse prueba que presentaste un período con un RNC concreto. Archivalo con el nombre de la carpeta del mes.
Si el pago va separado, guarda también el voucher. Uno sin el otro deja el ciclo incompleto.
Cuando pidan aclaracion, responde con indice: hecho, documento, monto, período.
Revisa una semana después si quedaron notificaciones nuevas en Oficina Virtual.
Control de calidad del auxiliar de impuesto a los activos dgii republica dominicana 2026
El auxiliar debe poder explicarse solo: columnas claras, totales visibles y notas de excepcion.
Muestrea diez operaciones al azar cada mes y reconstruyelas desde el e-CF hasta el libro.
Si el muestreo falla, no declares hasta entender el patron.
Versiona el auxiliar cuando cambies de criterio.
Coordinacion ventas-finanzas-fiscal en Santo Domingo
Ventas promete plazos y tratamientos; finanzas mueve caja; fiscal presenta. Sin reunion corta, el mes se rompe.
Una página de criterios comerciales con impacto en ITBIS evita discusiones a fin de mes.
Toda excepcion comercial con impacto fiscal requiere OK escrito.
Incluye a quien opera el POS o el emisor de e-CF en la capacitación.
Profesoria práctica sobre impuesto a los activos dgii republica dominicana 2026 (ampliación 2)
Traduce la norma a una página de proceso interno con ejemplos de Santo Domingo. Si el equipo no puede repetir el criterio en voz alta, Oficina Virtual se vuelve zona de improvisacion.
Usa casos reales anonimizados del ultimo trimestre: una venta, una compra, una retención y una correccion.
Agenda 30 minutos mensuales de repaso antes del vencimiento más cercano. Nompli puede recordar la fecha; la capacitación es tuya.
Deja por escrito quien decide excepciones. Las excepciones orales generan divergencia con DGII.
En la ampliación 8, verifica que los acuses de Oficina Virtual coincidan con tu auxiliar y que no haya e-CF pendiente antes del siguiente vencimiento.
Si el volumen crecio, reduce el umbral de diferencias que investigas: lo inmaterial del mes pasado puede ser material hoy en República Dominicana.
Deja una nota de una frase sobre cualquier excepcion del período relacionada con impuesto a los activos dgii republica dominicana 2026.
Confirma un dato clave del tema en dgii.gov.do antes de dar por cerrado el ritual de esta ampliación.
Senales de alerta temprana ante DGII (ampliación 2)
Rechazos crecientes de e-CF, diferencias reiteradas, notificaciones ignoradas y pagos a ultima hora senalan proceso fragil.
Si el saldo a favor crece sin explicacion, o el a cargo oscila sin correlacion con ventas, abre el auxiliar.
Un proveedor recurrente sin soporte valido debilita el crédito de ITBIS.
Revisa el padron del RNC cada trimestre.
En la ampliación 9, verifica que los acuses de Oficina Virtual coincidan con tu auxiliar y que no haya e-CF pendiente antes del siguiente vencimiento.
Si el volumen crecio, reduce el umbral de diferencias que investigas: lo inmaterial del mes pasado puede ser material hoy en República Dominicana.
Deja una nota de una frase sobre cualquier excepcion del período relacionada con impuesto a los activos dgii republica dominicana 2026.
Confirma un dato clave del tema en dgii.gov.do antes de dar por cerrado el ritual de esta ampliación.
Aviso legal y límites de esta guía
Esta guía es educativa para pymes y freelancers en República Dominicana. No sustituye leyes, resoluciones, instructivos ni avisos de DGII.
Calendarios, tasas, pantallas de Oficina Virtual y reglas de e-CF pueden cambiar. Confirma siempre en dgii.gov.do.
Nompli organiza checklist, calendario y estimados; no presenta declaraciones ni emite e-CF ante DGII. La presentación la haces tu o tu contador en el canal oficial.
Los ejemplos numericos son ilustrativos. No uses un importe de esta nota como liquidación definitiva sin validar la norma vigente.